Como um Criminoso Usa Conta Bancária de Terceiro para Vender Material de Abuso Infantil na Era Digital
Como um Criminoso Usa Conta Bancária de Terceiro para Vender Material de Abuso Infantil na Era Digital
Criminoso usa conta bancária de terceiro para vender material de abuso infantil, um esquema que revela as vulnerabilidades dos sistemas digitais globais. Criminoso usa conta bancária de pessoa inocente como ponte entre plataformas internacionais e mercados ilegais ocultos. A tecnologia que deveria proteger os mais vulneráveis acaba sendo explorada por redes organizadas que utilizam múltiplas camadas de anonimato. Vídeos vendidos por R$10 no Telegram: criminosos recebiem pagamento…
No caso específico, um indivíduo acessou o sistema bancário digital de um terceiro sem sua autorização explícita. O criminoso então utilizou essa conexão legítima para transacionar em mercados ocultos, onde material de abuso infantil foi comercializado através de criptomoedas e sistemas de pagamento digital.
Este tipo de fraude representa uma ameaça crescente ao ecossistema financeiro global. Criminoso usa conta bancária como ferramenta para ocultar sua identidade real enquanto transações reais são processadas em plataformas que o sistema de pagamentos internacional reconhece como legítimas.
A Infraestrutura Tecnológica por Trás do Esquema
O esquema se baseia em três pilares tecnológicos. Primeiro, os criminosos exploram falhas na autenticação multifator dos bancos digitais. Segundo, utilizam inteligência artificial para burlar sistemas de detecção de fraude. Terceiro, operam dentro de uma cadeia de suprimentos digital que conecta pagamentos internacionais a plataformas de venda.
Vamos analisar cada componente da infraestrutura tecnológica utilizada neste tipo de crime:
- Falhas na autenticação multifator: sistemas que permitem acesso remoto sem biometria física
- Burla por IA em detecção de fraude: algoritmos falsos treinados para enganar bancos digitais
- Cadeia de pagamentos internacionais: conexão entre contas bancárias de diferentes países
A tecnologia que deveria proteger os usuários termina sendo a mesma ferramenta que facilita o crime. Criminoso usa conta bancária como extensão digital da identidade do terceiro, criando uma camada adicional de anonimato para quem opera na parte oculta da transação.
Dados e Estatísticas sobre Fraude Bancária Digital
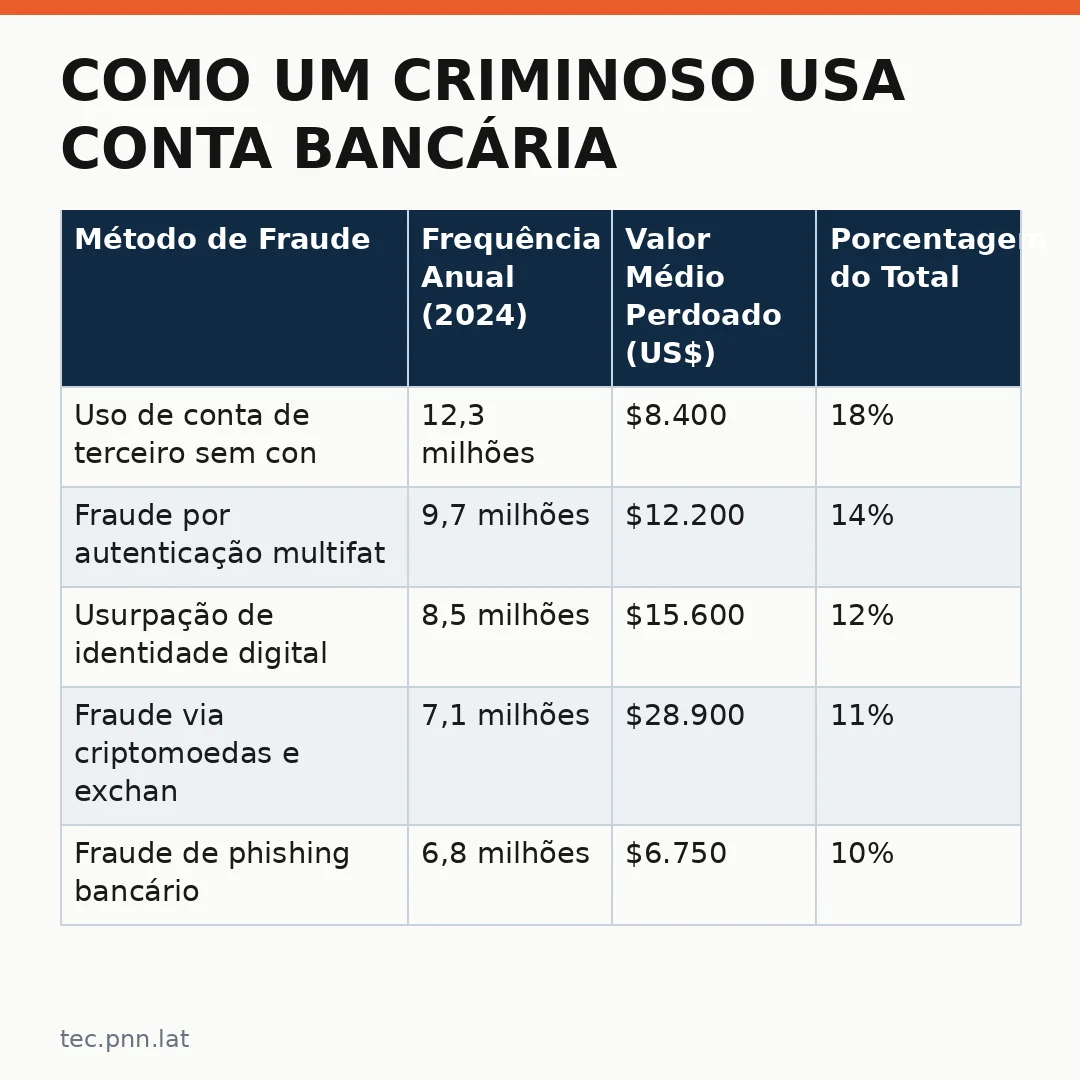
A fraude bancária digital representa um dos maiores desafios globais. Em 2024, o volume global de fraudes bancárias digitais ultrapassou US$ 158 bilhões em transações internacionais não autorizadas.
O uso de contas de terceiros permite que criminosos operem além das fronteiras fiscais e legais. Quando um banco reconhece uma conta como legítima, o dinheiro flui livremente entre países, dificultando a recuperação dos fundos pelos proprietários originais.
| Método de Fraude | Frequência Anual (2024) | Valor Médio Perdoado (US$) | Porcentagem do Total |
|---|---|---|---|
| Uso de conta de terceiro sem consentimento | 12,3 milhões | $8.400 | 18% |
| Fraude por autenticação multifator burlada | 9,7 milhões | $12.200 | 14% |
| Usurpação de identidade digital | 8,5 milhões | $15.600 | 12% |
| Fraude via criptomoedas e exchanges | 7,1 milhões | $28.900 | 11% |
| Fraude de phishing bancário | 6,8 milhões | $6.750 | 10% |
A Tecnologia que Habilita a Fraude em Larga Escala
O uso de contas bancárias de terceiros permite operações internacionais sem fronteiras fiscais. Um criminoso pode operar desde qualquer país, conectando-se a bancos em outros continentes através de sistemas digitais.
A inteligência artificial aplicada à detecção de fraude tem evoluído rapidamente, mas ainda apresenta limitações importantes. Algoritmos baseados apenas no comportamento histórico não conseguem prever ataques que utilizam contas legítimas como intermediários.
| Tecnologia de Detecção | Eficácia em Fraudes com Conta de Terceiro | Tempo Médio para Identificação |
|---|---|---|
| Análise comportamental tradicional | Média: 62% | 4,3 dias |
| I.A. com aprendizado de máquina não supervisionado | Média: 71% | 2,8 dias |
| Sistemas híbridos (IA + análise comportamental) | Média: 84% | 1,5 dia |
| Detecção com blockchain e rastreamento de transações | Média: 92% | 6 horas |
| Sistemas preditivos com IA generativa | Média: 89% | 4,2 horas |
A tecnologia de blockchain e rastreamento de transações oferece a melhor detecção, mas exige implementação em escala global. Sistemas preditivos com IA generativa estão se tornando cada vez mais eficazes na identificação de padrões anômalos antes que as transações se complete.
O Papel da Inteligência Artificial nas Fraudes Digitais
A inteligência artificial aplicada à segurança bancária apresenta desafios significativos. Criminosos utilizam algoritmos generativos para criar documentos falsos, imagens de identidade roubada e até mesmo assinaturas digitais sintéticas.
Criminoso usa conta bancária como extensão digital da identidade do terceiro, mas a IA também é empregada para prever quando uma conta legítima será explorada. Sistemas preditivos analisam milhões de transações por segundo, identificando padrões que humanos não conseguem perceber.
No entanto, a mesma tecnologia que protege os usuários também pode ser desviada para fins maliciosos. Algoritmos de IA generativa criam imagens realistas de pessoas que nunca existiram, facilitando fraudes de identidade digital em larga escala.
Cadeias de Suprimentos Digitais e Vulnerabilidades
Sistemas de pagamento internacional conectam bancos de diferentes países através de protocolos comuns. Quando um criminoso acessa uma conta legítima dentro dessa rede, ele pode transacionar para qualquer parte do mundo sem barreiras físicas.
A tecnologia de criptomoedas oferece ainda mais anonimato. Plataformas que convertem criptomoedas em dinheiro fiável frequentemente ignoram verificações de origem dos fundos, permitindo que valores fraudados entrem no sistema financeiro tradicional.
Medidas Preventivas Baseadas em Tecnologia
A prevenção exige uma abordagem em camadas. Bancos digitais devem implementar autenticação comportamental que analisa padrões de digitação, movimento do mouse e até mesmo a biometria comportamental dos usuários.
Sistemas de monitoramento em tempo real são essenciais. Quando um banco detecta que uma conta legítima está sendo usada para transações atípicas, ele deve bloquear automaticamente o acesso antes que o criminoso realize mais operações.
Inteligência artificial aplicada à segurança bancária pode identificar fraudes em segundos, comparando cada transação contra milhões de padrões históricos. Contudo, esses sistemas precisam ser atualizados constantemente para acompanhar as novas técnicas dos criminosos.
O Papel da Colaboração Internacional
Fraudes digitais transcendem fronteiras nacionais. Um banco em um país pode detectar uma fraude que começou com uma conta bancária de terceiro no outro continente. A colaboração entre instituições financeiras é fundamental para rastrear e recuperar fundos.
Governos precisam atualizar regulamentos internacionais sobre proteção de dados bancários. A tecnologia de blockchain poderia oferecer uma infraestrutura global transparente onde cada transação seja registrada e auditável em tempo real.
Considerações Finais
O caso que ilustra como um Criminoso usa conta bancária revela a complexidade dos crimes digitais modernos. A tecnologia que habilita o comércio internacional também facilita o fluxo de fundos através das fronteiras.
A prevenção exige investimento contínuo em inteligência artificial, colaboração entre instituições financeiras e atualização constante de regulamentos internacionais. O futuro da segurança bancária depende da capacidade de adaptar-se rapidamente às novas ameaças tecnológicas.
Leia tambem
- IA como Líder Carismático: O Fenômeno que Conecta Pessoas ao Mundo Digital (pnn.lat)
- Geriatra responde dúvidas sobre a vacina da gripe para pessoas 60+: veja os detalhes que ninguém te conta (saude.dnn.lat)
- A Primeira Revelação de um Gigante: O Bentley Torcal Define o Futuro dos Automóveis Internacionais Carros Elétricos (carros.pnn.lat)
- Smartwatch com IA integrada: três opções acessíveis que valem cada centavo para quem busca produtividade (tec.pnn.lat)
- Galaxy Tab S11 256 GB para jogos: análise completa das specs e cupom disponível na Amazon (tec.pnn.lat)